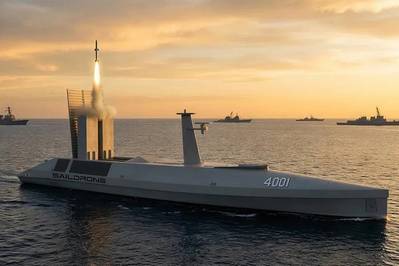
Siga o dinheiro
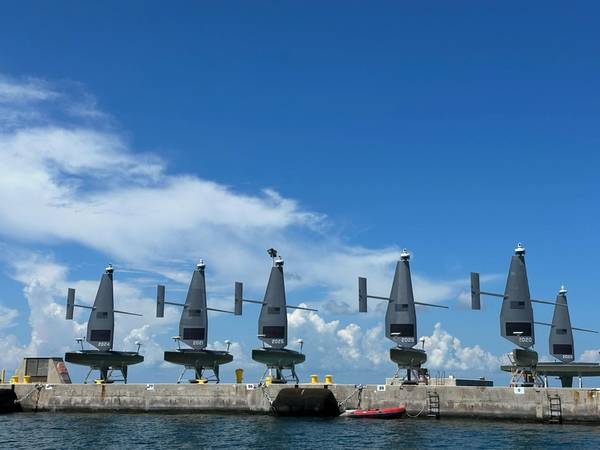
"Siga o dinheiro" é uma frase popularmente atribuída, mas incorretamente, ao caso Garganta Profunda/Watergate. Ampliar o escopo da frase para incluir os segmentos em alta de veículos autônomos e não tripulados de superfície e subaquáticos nos permite entender o que realmente está acontecendo no mercado e que as somas de dinheiro envolvidas são significativas.
A anatomia dos sistemas não tripulados
Primeiramente, vamos começar entendendo a anatomia de um veículo de superfície não tripulado (USV) e de um veículo subaquático autônomo (AUV). A autonomia possui vários níveis, divididos em teleoperação manual, controle remoto supervisionado (geralmente além do horizonte/fora do campo de visão) e autonomia total. Os USVs e AUVs geralmente apresentam nove elementos-chave. As empresas de USVs e AUVs operam com diferentes graus de integração vertical, embora nas seções seguintes abordemos algumas tendências regionais.
Anatomia de um veículo não tripulado
Elemento | Detalhes |
Casco | Os USVs utilizam cascos monocasco, catamarãs, trimarãs ou designs SWATH (alumínio, fibra de carbono, compósitos); os AUVs utilizam cascos cilíndricos/torpedo de pressão (alumínio, titânio, compósitos) com revestimentos hidrodinâmicos, sistemas de lastro/trimagem e seções inundadas. |
Propulsão | Motores de combustão, motores elétricos, velas, energia solar ou motores de flutuabilidade (planadores) com armazenamento de bateria para conversão de energia. Hélices, jatos d'água ou propulsores para propulsão. Leme, aletas e propulsores (além de elevadores para veículos subaquáticos autônomos) para direcionamento. |
Navegação e orientação | Os USVs utilizam GPS/GNSS, IMU e DVL. Os AUVs não possuem GPS subaquático, portanto dependem de INS, DVL, sensores de profundidade, posicionamento acústico (USBL/LBL) e navegação relativa ao terreno. |
Sensores e percepção | Radares, câmeras eletro-ópticas e infravermelhas, LiDAR, sonar e sensores ambientais auxiliam na detecção, mapeamento e monitoramento de obstáculos. |
Comando, controle e comunicação | Computadores de piloto automático a bordo, enlaces sem fio de radiofrequência/satélite/celular e estações de controle em terra. Os AUVs (Veículos Autônomos Subaquáticos) incluem modems acústicos para comunicação subaquática. |
Software de autonomia | Segue um ciclo de percepção-planejamento-ação: percepção (fusão de sensores, detecção de objetos), localização (fusão GNSS+IMU+DVL), planejamento (planejamento de trajetória, desvio de obstáculos em conformidade com o COLREGs), controle (comandos de atuadores) e supervisão da missão (tratamento de falhas). Gêmeos digitais são comumente usados para testes pré-implantação. |
Pilha de computação | Módulos de IA de ponta com GPU para percepção, uma CPU para lógica de missão/controle, FPGAs opcionais para processamento de sinal em tempo real, tudo isso integrado em hardware robusto, de baixo consumo de energia e redundante. |
Sistemas de carga útil | Equipamentos específicos para cada missão (variantes de sonar, câmeras, sensores ambientais, magnetômetros, perfiladores de subsolo, etc.) ou cargas úteis de defesa (vigilância, contramedidas contra minas, ataque, etc.). |
Segurança | Luzes/AIS, lógica de retorno automático à base à prova de falhas, hardware de recuperação. Os AUVs adicionam detecção de vazamentos, emersão acionada por sistema de vigilância e liberação de lastro de emergência. |
Fonte: Intelatus Global Partners
A abordagem dos EUA: construtoras de primeira linha, estaleiros comerciais e capital de risco.
Quatro grandes construtores navais privados atuam como principais fornecedores da Marinha: HII (líder em sistemas não tripulados por meio dos programas ROMULUS USV e REMUS AUV, com o software de autonomia Odyssey); General Dynamics (constrói AUVs por meio da Bluefin Robotics e desenvolve tecnologia de comando e controle para USVs); Austal USA (constrói o USV Voyager da Saildrone); e Fincantieri Marine Group (construirá o USV Spectre da Saildrone). A Boeing , uma empresa líder no setor de defesa em geral, constrói o Orca XLUUV na Califórnia, com a HII auxiliando na montagem do casco na Virgínia.
Em parceria com a HII e a Raytheon Technologies, a Bollinger, uma das principais construtoras navais comerciais, forneceu nove USVs (Veículos de Superfície Não Tripulados) de alumínio semiautônomos para contramedidas de minas (MCM, na sigla em inglês) de 12 metros para a Marinha dos EUA e tem outros 18 USVs MCM sob contrato, de um total planejado de 48 unidades.
Diversos estaleiros comerciais firmaram parcerias com o crescente número de startups apoiadas por capital de risco que estão surgindo nos EUA. Embora essas empresas visem ostensivamente aplicações tanto de defesa quanto comerciais, muitas estão se expandindo com base em programas da Marinha dos EUA, sinalizando uma possível mudança nas aquisições navais para um modelo de "construir primeiro, comprar depois". Embora os programas de aquisição estejam se materializando, permanecem dúvidas sobre a sustentabilidade financeira a longo prazo de um setor que exige investimentos de capital substanciais antes da geração de receita. Não esperamos que todas as startups consigam sustentar esse modelo. Algumas provavelmente se consolidarão por meio de fusões e aquisições, enquanto outras podem não conseguir progredir além do desenvolvimento. A abordagem de investimento das principais empresas de capital de risco, que frequentemente distribuem o capital entre várias empresas do setor, pode reforçar essa expectativa.
Startups selecionadas dos EUA nas áreas de veículos autônomos e tecnologia

Fonte: Intelatus Global Partners
Outros mercados da OTAN e da AUKUS: Campeões nacionais, fusões e aquisições e alguma atividade de capital de risco.
A Kongsberg Gruppen (listada na Bolsa de Valores de Oslo, com 50,1% de participação do governo norueguês) é uma importante empresa nórdica do setor de defesa, com um amplo portfólio de tecnologia marítima que abrange navegação, mapeamento do fundo do mar, sonar e sistemas autônomos, incluindo a família de USVs Sounder e AUVs HUGIN para os segmentos de defesa e comercial. A Kongsberg desenvolveu grande parte de sua tecnologia relacionada à defesa com parceiros nos setores industrial e de defesa norueguês, além da aquisição da Hydroid, fabricante americana de AUVs REMUS para águas rasas e médias (vendida para a HII em 2020).
Em julho de 2026, três grandes aquisições consolidaram os principais players do mercado de sistemas marítimos não tripulados:
- A empresa canadense Kraken Robotics (US$ 615 milhões) adquiriu o grupo britânico Covelya, que inclui as empresas Sonardyne, EIVA, Forcys, Wavefront Systems, Voyis e Chelsea Technologies, com ofertas tecnológicas que abrangem acústica subaquática, sonar, navegação, imagens e sistemas autônomos, ampliando significativamente o portfólio submarino da Kraken.
- A empresa francesa Thales concordou em adquirir a participação de 35,5% da família Gorgé na também francesa Exail Technologies e lançar uma oferta pública de aquisição pelas ações restantes, avaliando a Exail em cerca de € 3,9 bilhões (US$ 4,6 bilhões). O acordo visa criar uma líder global em sistemas marítimos autônomos, guerra submarina e navegação inercial, combinando drones autônomos de superfície/subaquáticos, contramedidas de minas, guerra antissubmarino, sonares, fotônica e sensores quânticos, fortalecendo as capacidades de navegação independentes de GPS.
- Com base nas aquisições da WASS (2025) e da Remazel (2024), a italiana Fincantieri anunciou quatro novas aquisições (Next Geosolutions, WSense, Graal Tech e Defcomm) por cerca de € 600 milhões (US$ 687 milhões), complementando os negócios anteriores com a WASS (2025) e a Remazel (2024). Isso cria um negócio subaquático verticalmente integrado, abrangendo levantamentos marinhos, serviços offshore, drones autônomos, comunicações subaquáticas e a Internet das Coisas Subaquáticas (IoUT), composto por oito empresas especializadas na Europa e nos Emirados Árabes Unidos, reforçando a posição da Fincantieri em tecnologia subaquática de dupla utilização e infraestrutura marítima.
A Kraken Technology, do Reino Unido, cresceu em menos de seis anos, passando de uma startup com três pessoas para cerca de 200 funcionários, fornecendo veículos de superfície não tripulados (USVs) para a OTAN, liderados pelo seu K3 Scout de 8,4 m (mais de 200 unidades vendidas) e pelo K4 Manta, apoiado pelo Comando de Operações Especiais dos EUA (USSOCOM). O crescimento deriva de uma arquitetura aberta e agnóstica (mais de 30 cargas úteis modulares), do apoio da OTAN e do governo britânico, e de um modelo de produção semelhante ao da indústria automotiva, o "barco em uma caixa", que permite a fabricação de um K3 por dia a partir de cerca de 400 componentes. A empresa visa a produção em quatro países por meio de parcerias com a Anduril (EUA), a Davie Defense (Canadá) e a Rheinmetall (Alemanha). Em julho de 2026, a Kraken concluiu uma rodada de financiamento Série B de US$ 175 milhões, atingindo uma avaliação de US$ 1 bilhão, para financiar o desenvolvimento de capacidades e a expansão da produção. As instalações no Reino Unido têm capacidade para produzir 1.000 unidades por ano, com a Alemanha apresentando capacidade equivalente.
O mercado comercial europeu
Nos setores de petróleo e gás e energia eólica offshore, os USVs (Veículos de Superfície Não Tripulados) e AUVs (Veículos Subaquáticos Autônomos) são cada vez mais utilizados para levantamentos de campo, inspeções de construção e inspeções de infraestrutura. Empresas bem-sucedidas integram embarcações, sensores, software de comando e controle (C2) e análise de dados, posicionando-se como fornecedoras de dados como serviço (DaaS), já que a entrega de dados, e não o fornecimento de embarcações, é a sua principal oferta. Nesta seção, discutiremos três empresas de sucesso no setor de DaaS.
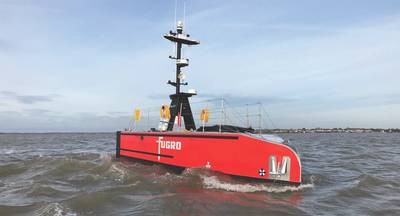
A Fugro, empresa listada na bolsa de valores com sede na Holanda, é líder global em mapeamento, modelagem e monitoramento onshore e offshore, gerando cerca de 30% de sua receita de 2025 com a integridade de ativos marinhos, apoiada por uma frota de USVs (Veículos Subaquáticos Não Tripulados) e centros de operação remotos. Em 2020, firmou parceria com a SEA-KIT (adquirida em 2023) para o projeto e construção de USVs e atualmente opera um USV Blue Shadow, cinco Blue Essence (com mais dois em construção), um Blue Eclipse e um Blue Prism, com o objetivo de ter de 5 a 10 USVs geofísicos e de 5 a 10 USVs de inspeção/monitoramento até 2027. A estratégia da Fugro enfatiza operações remotas e a diferenciação de seus USVs para reduzir custos e emissões, visando emissões líquidas zero até 2050. A empresa também opera diversos AUVs Kongsberg HUGIN (3000, 4500, 6000, Edge, Superior), além dos AUVs Echo Surveyor VII e Echo Mapper.
Fundada em 2008, a Reach Subsea oferece soluções de inspeção, reparo e manutenção (IMR), suporte à construção e levantamentos. Sua divisão de operações não tripuladas, a Reach Remote, fornece serviços de descompressão como serviço (DaaS) e está em processo de transição para se tornar uma empresa independente listada na bolsa de valores, à medida que cresce. A Reach Remote opera dois submarinos Exail. A frota inclui USVs de levantamento Drix H-8 ( Orca 1 e Orca 2 ) e dois USVs Kongsberg de 24 metros ( Reach Remote 1 e Reach Remote 2 ), com mais dois em construção para entrega em 2027, além de 14 ROVs (veículos operados remotamente) conectados por cabo. Os USVs operam com autonomia de Grau 3 da IMO (não tripulados, controlados por ROC) para inspeção de dutos/submarinos, levantamento, mapeamento do fundo do mar e reparos leves nos setores de petróleo e gás, energia eólica offshore, cabos submarinos, aquicultura, mineração e meio ambiente, utilizando sensores montados no casco, um sistema de levantamento ROV e UASs (sistemas aéreos não tripulados) implantáveis.
Fundada em 2017, a XOCEAN é uma empresa irlandesa privada de tecnologia marinha com mais de € 160 milhões (US$ 185 milhões) em investimentos captados, avaliada em cerca de US$ 270 milhões. É uma provedora de DaaS (Dados como Serviço) verticalmente integrada, que projeta e constrói USVs (Veículos de Superfície Não Tripulados) internamente, operando por meio de seu ROC irlandês e da plataforma de comando e controle CyberDeck, e fornecendo dados de ecobatímetro multifeixe, sonar de varredura lateral, perfilador de subsolo e magnetômetro para os mercados de energia eólica offshore, geofísica, meio ambiente, integridade de ativos, batimetria e pesca. A XOCEAN opera cerca de 30 USVs XO-450 (4,5 m, movidos a energia solar/bateria, transportáveis em contêineres) e vários USVs X-580 maiores (5,8 m, em conformidade com a MCA), com mais X-580 em construção.
Uma empresa pioneira em nível global.
Fundada em 2017 (sede: Texas, EUA e Southampton, Reino Unido), a Ocean Infinity é uma empresa de robótica marinha fundada por Anthony Clake (acionista majoritário/investidor) e pelo CEO Oliver Plunkett. Apesar de estar se desenvolvendo para se tornar uma candidata ideal para abertura de capital ou fusões e aquisições, a Ocean Infinity permanece privada. É um exemplo líder global de empresa de DaaS (Digital as a Service) para Navios de Superfície Autônomos Marinhos (MASS), Veículos de Superfície Não Tripulados (USV) e Veículos Subaquáticos Autônomos (AUV). A Ocean Infinity oferece serviços de levantamento do fundo do mar, monitoramento offshore, suporte à infraestrutura, operações de busca e operações com embarcações não tripuladas. Ela combina processamento de dados baseado em IA, comunicação via satélite e centros de operações remotas (ROCs) para impulsionar a transição do setor de embarcações tripuladas para frotas enxutas/não tripuladas em energia offshore, defesa, monitoramento ambiental e exploração em águas profundas.
A frota da Ocean Infinity consiste em múltiplas plataformas com tripulação reduzida e plataformas não tripuladas, controladas a partir de Centros de Operações de Retorno (ROCs) em Southampton e na Suécia, com planos para novas instalações na Tasmânia, em Singapura e no Texas:
- USS Accession (variantes de 3,5m a 5m), adquirido através da Unmanned Survey Solutions (jan. 2026).
- L3Harris C-Worker 8USV para levantamentos e inspeções costeiras/em águas rasas.
- Armada 21 (4 USVs híbridos a bateria de 21m, construídos pela Grovfjord na Noruega, classificados pela DNV) para levantamentos de parques eólicos/cabos, entregues entre 2024 e 2025.
- A Armada 36 (3 USVs híbridos a bateria de 36m, construídos no estaleiro de Gdansk e equipados em Southampton) está em construção, parte de um plano de 5 embarcações. A MCA do Reino Unido está avançando com a aprovação para operação não tripulada.
- Armada 78 (8 x 78m, plataforma híbrida a bateria e de combustível duplo, construída pela VARD, com bandeira de Singapura) entregue entre 2022 e 2024 para trabalhos geofísicos/geotécnicos.
- Armada 86 (6 x 86m, plataforma híbrida de baterias MASS, construída pela VARD, equipada com moonpool para implantação de AUV/ROV/ferramentas submarinas) entregue entre 2024 e 2025.
- Os veículos subaquáticos não tripulados NeedleFish (USVs de 14 metros) foram entregues à Guarda Costeira do Kuwait pela SRT Marine Systems.
- Os veículos submarinos autônomos HUGIN da Kongsberg operam de forma independente ou em enxames, a partir de navios-mãe.
Centenas de empresas e conceitos
Neste artigo, analisamos alguns dos principais participantes de um setor em rápida evolução. Nosso banco de dados exclusivo contém centenas de empresas, desde startups até empresas globais consolidadas, que, juntas, desenvolveram mais de 900 modelos individuais de MASS, USV e AUV, muitos dos quais já estão em produção comercial. Nem todas essas empresas terão sucesso, mas muitas terão, e muitas precisarão de capital para sustentar o crescimento.
E à medida que os segmentos de MASS, USV e AUV crescem, também crescem os requisitos de equipamentos e carga útil, beneficiando o ecossistema marítimo em geral.
Para quaisquer dúvidas, entre em contato com Philip Lewis pelo endereço <[email protected]>.
Entrem, a água está ótima: como o Centro de Inovação Marítima do Reino Unido abraça a inovação, e não apenas a regulamentação.
De CONOPS a Cadeias de Eliminação: Construindo a Arquitetura do Domínio Submarino
Naufrágio de 4.700 anos é descoberto na costa da Turquia.
A integradora de sistemas autônomos Sentiq Defence anuncia o início de suas operações.
Problema da neve é grande demais: um laboratório polar flutuante enfrenta a pesquisa no Ártico
Auxiliares Práticos: Ferramentas e Manipuladores Elétricos Subaquáticos
Comunicações e Controle
Um casco, muitas missões: como os USVs modulares estão mudando as operações marítimas autônomas.
Os EUA propõem leilão de mineração em leito marinho ao largo das Ilhas Marianas do Norte.
Impulso MASS: Tornando a tecnologia de autonomia marítima adequada ao seu propósito.
Das informações de radar às decisões seguras: Processamento de radar para autonomia marítima
Extravagância da Marinha Híbrida